
La economía de Milei pende de un hilo que puede cortarse este martes: qué pasa si pierde Trump
Los ojos se posan en el norte del continente. ¿Qué puede cambiar para el programa económico de Milei, que depende del respaldo de Trump, y para el resto del mundo?

Estados Unidos vota en las elecciones de medio término este martes y se renueva la totalidad de la Cámara de Representantes y un tercio del Senado. El resultado tendrá una incidencia directa sobre el programa económico del gobierno de Javier Milei, supeditado a las decisiones que tomará la administración de Donald Trump. Particularmente, un desenlace negativo para los republicanos puede impactar sobre la estabilidad del dólar de cara a los comicios presidenciales del año que viene.
Un informe del Centro de Economía Política Argentina (CEPA) lo resumió como una paradoja: "Un triunfo demócrata podría mejorar las condiciones financieras globales, pero debilitaría el respaldo político del que depende el programa económico para atravesar 2027".
¿Qué pasa con el swap y la ayuda del Tesoro estadounidense?
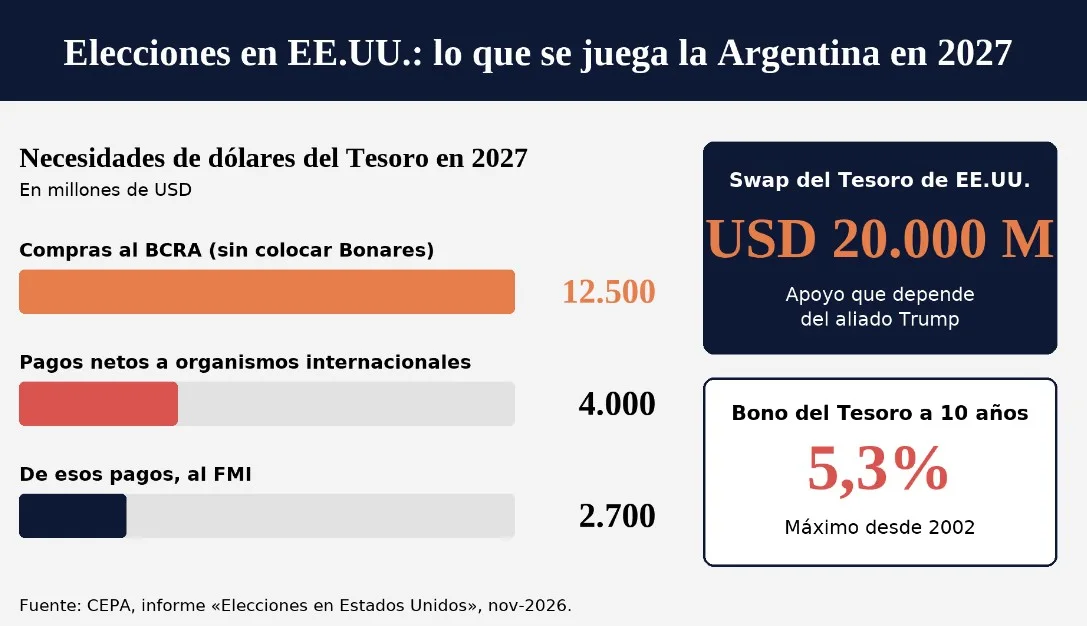
El gobierno de Trump intervino antes de las elecciones legislativas argentinas de octubre de 2025. Lo hizo con un swap por U$S 20.000 millones y con la intervención directa del Tesoro estadounidense en el mercado de cambios. Tanto el secretario del Tesoro, Scott Bessent, como el ministro de Economía, Luis Caputo, sostienen que ese apoyo podría repetirse en 2027.
Según el CEPA, si los republicanos pierden y eso provoca cambios en el gabinete o en las prioridades, sería "un golpe para el financiamiento en divisas del año próximo".
Los demócratas ya presentaron en ambas cámaras proyectos contra el salvataje:
"No Argentina Bailout Act": busca suspender el swap.
"American Farmers First Act": busca compensar a los productores estadounidenses perjudicados por la competencia argentina.
Con mayoría demócrata, estos proyectos no impedirían por sí solos una nueva asistencia del Tesoro, pero la dificultarían y elevarían su costo político.
¿Por qué importa el "hueco" financiero de 2027?
Según el reporte, el resultado del martes importa porque "el programa financiero no cierra". El centro estima que, si no se colocan Bonares, el Tesoro podría necesitar comprarle al BCRA unos U$S 12.500 millones en 2027. A eso se suman pagos netos a organismos internacionales por U$S 4.000 millones, de los cuales U$S 2.700 millones corresponden al FMI.
El informe señala que hasta ahora las tensiones con los organismos se resolvieron porque estos "terminaron cediendo ante la presión de Trump para seguir financiando a Milei". Un Congreso opositor y una Casa Blanca debilitada podrían cambiar esas prioridades.
¿Qué efecto tienen las tasas de EE.UU. sobre el riesgo país?
En septiembre, la Reserva Federal, conducida por Kevin Warsh, subió la tasa de referencia 0,25 puntos porcentuales, hasta el 3,75%. El rendimiento del bono del Tesoro a 10 años llegó al 5,3%, el nivel más alto desde 2002, y hoy ronda el 5,0%.
El documento atribuye la suba de tasas a tres causas:
La inflación asociada a la guerra con Irán;
El déficit fiscal estadounidense, cercano al 6% del PBI, con una deuda que pasaría del 125,8% al 128% del PBI hacia 2028;
La enorme demanda de crédito para inversiones en inteligencia artificial.
Un Congreso opositor podría limitar nuevas bajas de impuestos y moderar esa presión. Mayores controles sobre las empresas de IA también podrían bajar las tasas. Por ejemplo, el 8 de octubre se conoció que los ingresos de OpenAI eran U$S 20.000 millones menores a lo informado, y la tasa a 10 años cayó 0,35 puntos.
Sin embargo, para la Argentina, una baja de tasas no sería necesariamente una buena noticia. Si se da junto con una caída de las bolsas y una búsqueda de refugio en activos seguros, lo más probable es "una suba del Riesgo País que dificulte aún más el financiamiento argentino".
La guerra con Irán: un dilema para la Argentina
La guerra entre Estados Unidos e Irán comenzó el 28 de febrero y se convirtió en uno de los ejes de la campaña. Desde entonces, el Brent promedió 94 dólares por barril. En EE. UU., el galón de nafta llegó a USD 4,27 el 26 de octubre, con una suba de 52,7% en el año. El diésel ya supera los USD 6 por galón.
Para la Argentina, se plantea como un dilema:
A favor: el petróleo caro generó términos de intercambio récord. Eso explica buena parte de los U$S 14.000 millones comprados por el BCRA y una balanza energética que, con estos precios, aportaría más de U$S 5.000 millones hasta fin de año.
En contra: la guerra sostiene las tasas globales en niveles que mantienen cerrado el acceso al financiamiento externo.
Según el informe, si los republicanos pierden, Trump podría profundizar el conflicto para compensar el resultado de las urnas con una "victoria" militar. Si ganan, el resultado podría leerse como una "validación" de la estrategia militar.
Aranceles: qué cambia para el acero, el aluminio y el acuerdo comercial
El 20 de febrero, la Corte Suprema resolvió por 6 a 3 que la ley de emergencias económicas (IEEPA) no autoriza al presidente a imponer aranceles. Desde entonces, el esquema se reconstruyó sobre otras normas, y el arancel promedio efectivo es del 11,1% (11,8% proyectado a fin de año).
La Argentina sigue alcanzada por los aranceles de la Sección 232 sobre el acero y el aluminio. Además, el acuerdo comercial firmado con EE. UU. podría quedar bajo un mayor escrutinio de un Congreso opositor, "más atento a los productores estadounidenses que compiten con los argentinos". Ese acuerdo impone 15 áreas de compromiso a la Argentina y apenas 2, condicionadas, a Estados Unidos.
¿Qué efectos tendrían las elecciones en el resto del mundo?
Petróleo: una escalada de los ataques a Irán podría repetir la incertidumbre de los primeros días del conflicto sobre la recuperación de las plantas dañadas.
Comercio: se mantendría un esquema arancelario alto, más fragmentado y con mayor incertidumbre jurídica. Los reembolsos de los aranceles anulados, estimados en USD 166.000 millones, sumarían presión fiscal. Con un Congreso opositor, quedaría descartada cualquier nueva delegación de facultades arancelarias al presidente.
Mercados: una desaceleración de la IA por nuevas regulaciones bajaría las tasas, pero también provocaría "una fuerte caída de los mercados accionarios globales".
Otro factor del análisis es que Trump no puede presentarse a una nueva reelección. Podría quedar como "pato rengo" y "radicalizar su agenda sabiendo que le quedan solo dos años de poder".
El Destape


No hay comentarios:
Publicar un comentario