Mostrando entradas con la etiqueta Economía. Mostrar todas las entradas

1 de noviembre de 2026

La recesión precipita el desgaste y las críticas puertas adentro del Gobierno

Caputo vs. Milei y Bullrich de campaña ante “su” Círculo Rojo

La senadora se apareció de sorpresa en un evento con portuarios y dijo que “mi posición sobre la crisis es inalterable, la gente me quiere como soy”. El jefe de Hacienda argumenta que el Presidente “está intratable” y desliza que hay que virar el barco. La elección de Trump inquieta y puede disparar un Riesgo País letal.


El jueves por la mañana, después de haberse apunado en una recorrida por una mina de litio en Catamarca, el ministro de Economía, Luis Caputo, habló en Rosario en un evento de la cadena de valor del RIGI y consignó que se le traspapeló una filmina de su presentación. Los que presenciaron el hecho lo vieron desordenado, desprolijo. “Perdónenme, pero estos días no pude ver bien las cosas”, se excusó. Los de su equipo lo observan cansado por la dinámica de una economía que no despega y estresa, y dicen que “los viajes que hace” le están pasando factura. Lo cierto es que hay tensión de él con el Presidente Javier Milei, dado que el ministro da señales, trata de hacerle ver, a su manera, que hay que corregir el rumbo. “Toto” está algo desbordado por la conducta explosiva del primer mandatario en pleno ingreso a una recesión que recién empieza y será extensa. El vínculo no está en su mejor momento y el ministro lo padece en el cuerpo.

El caso pinta de pies a cabeza cómo reaccionan los profesionales ante una crisis. En la otra esquina, Patricia Bullrich apareció de sorpresa en una reunión con empresarios y gremios portuarios y se plantó: “mi posición sobre la crisis económica es inalterable”, contó, según supo Página I12 de fuentes que presenciaron el mitín. Patricia está de campaña ante “su” Círculo Rojo mientras el gobierno se quiebra internamente.

Los dos hechos tienen que ver con una situación delicada que desata la crisis económica y que se expone puertas adentro del Ejecutivo de formas diferentes. La situación que contribuye al desbarajuste es que cada vez son más los asesores económicos que le piden al Presidente rever para no chocar en 2027. Lo mismo que quiere Caputo. Y eso pone nerviosos a todos.

La interna y el Riesgo “Cucha”

Los rumores sobre peleas de Milei con Caputo tienen, cuentan en Gobierno, un exceso de IVA. Pero que hay choques, existen. En Catamarca, “Toto” también visitó, por pedido de la secretaria de la Presidencia, Karina Milei, una fábrica real. Es la primera vez que pisa, en esta gestión, una planta textil, que además es el sector más dañado por el modelo. Meses atrás, cuando le pidieron que salga a recorrer empresas eligió visitar la heladería Lucciano´s. Esta vez, el “Jefe” no dio margen para el error.

La pregunta es cómo llegó Caputo al lugar. Algodonera del Valle es socia de la Unión Industrial (UIA) y su dueño es Luis Tendlarz, vice de la entidad y presidente de la Federación de Industriales Textiles (FITA). El personaje en cuestión hace equilibrio en el nexo con Caputo, el responsable del plan de ajuste y la apertura de importaciones que condena a los textiles. La entidad fabril que preside Martín Rappallini atraviesa un momento curioso, una especie de síndrome de Estocolmo prolongado. Mientras la crisis se devora a las fábricas, Caputo fue invitado a abrir la conferencia anual de UIA que se hará la semana próxima. La orden política de los big three de UIA, Techint, Ledesma y Arcor, es no confrontar con Milei. Cumplen. La visita a la textil Catamarqueña es parte de un pacto de no agresión que le permitirá al ministro, también, pasar por la convención de UIA sin mayores reclamos mientras todo se desvanece.

Caputo, por su parte, se psicoanaliza con interlocutores alternativos. Muchos de ellos empresarios. En el diván imaginario, habla de Milei. “El Presidente está intratable”, se sincera. Ante los que más confianza tiene resalta que “yo, desde el inicio de la gestión, dije que venía a poner en marcha el plan y me iba”. Nunca se fue porque la política marca los tiempos por encima de la voluntad de las personas. Ahora, si bien los números y la recesión parecen ameritarlo, su salida es inconveniente para la estabilidad del Gobierno. Por eso Milei le hace una guerra “fría”.

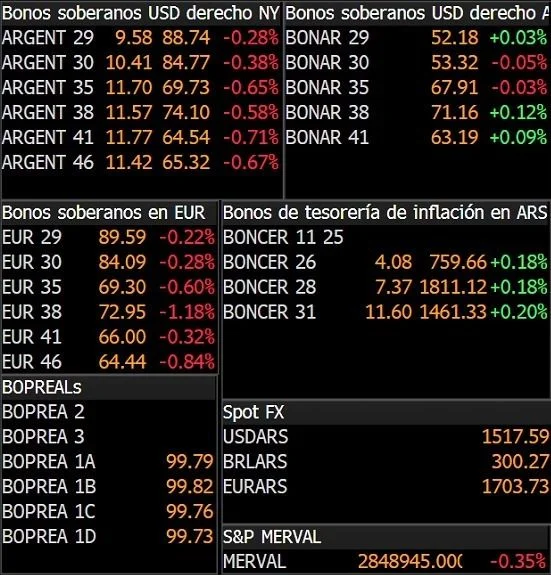
Gentes malas que le hablan al oído le hicieron ver a “Toto” que, a veces, el Presidente habla en público con vehemencia y, en realidad, le habla a él. Esta semana el mandatario aseveró dos o tres veces que no van a aflojar con el ajuste. Un mensaje al ministro que quiere moderar para no perder en las urnas. Los datos no son buenos. Uno en particular: el Riesgo País, que incluso para el Fondo Monetario (FMI) es alto, evidencia que los inversores no están seguros si Caputo podrá pagar la deuda. La serie histórica del índice que creó el Banco JP Morgan muestra que Néstor Kirchner recibió 7000 puntos de riesgo país y lo llevó en 2005, en la negociación de deuda con los privados que hicieron con Roberto Lavagna, a 790 puntos. A fines de ese año, se le pagó al FMI, y el indicador se instaló apenas arriba de los 400 puntos.

Luego, con Cristina Fernández y tras varias oscilaciones, en 2015 (aún con el cepo) terminó el Riesgo País algo debajo de los 700 puntos. En todo el período, donde se renegoció deuda para crecer y pagar, el Riesgo País fue menos de la mitad del que tiene Milei. Un tiempo después, con Mauricio Macri, volvió a dispararse en 2018. ¿Cuándo? Cuando decidió salvar su gobierno tomando deuda con el FMI al que se le había pagado todo. Ese traer de regreso a la deuda que hizo Macri no sólo condicionó a los gobiernos siguientes, sino que disparó la desconfianza del mercado: a fines del 18 subió por encima de los 800 puntos y Macri se fue con 2000 puntos de riesgo país. Milei lo tiene, hoy, rozando los 800 puntos, con una economía en recesión como no tuvo ningún otro presidente. Es decir, los mercados desconfían de los gobiernos que se endeudan y de aquellos que no son claros en la renegociación para pagar, por eso, con Alberto Fernández el número rozó los 2500 puntos. Se renegoció mal, se creció poco y se pagó mal. La evidencia grafica que puede haber algo de miedo al intervencionismo del PJ, pero que el condicionante es la desconfianza ante una política poco clara. Que no sabe para dónde ir, como la de Milei hoy.

Lula, Trump y el ¿pre estallido?

En este escenario, el Presidente tiene argumentos para sostener que virar ahora de plan es más un drama que una solución. Pero eso sólo azuza las internas con Caputo y, además, el que se metió en el cuello de botella del dólar quieto, barato y que condiciona pagos futuros de deuda es el propio Milei. El economista Juan Manuel Telechea publicó esta semana cuántos dólares se llevaron los ahorristas aprovechando el dólar barato. El dato es impactando: hoy, sin cepo a las personas y el precio fijo subiendo 20 puntos menos que la inflación en el año, ya se fugaron 28.368 millones de dólares. En todo el 2011, año en el que se instauró el cepo y la brecha era grande, salieron 32.062. En 2008, el año del crack de hipotecas de Estados Unidos, salieron del sistema 35.617 millones; mientras que, en 2018, con Macri, se volaron casi 36 mil millones. En 2025, ya se habían comprado casi 34 mil millones. Lo que muestran estos datos es que a la gente no le importa si el dólar está barato y a precio fijo. No lo ve como inversión especulativa, sino como un producto barato, y lo compra. Y el Gobierno pena por los vencimientos del 2027, año electoral.

El mercado y Caputo están nerviosos porque, en este escenario, el contexto general no los ayuda. Hay que leer, para entender el posible impacto, la serie de hechos recientes en clave política: el triunfo de Lula en Brasil, la magra performance de Netanyahu en Israel, la posible derrota de Trump el martes en ambas cámaras y el yunque que representó Milei para la derecha española adelantan un escenario de inestabilidad general. Si el riesgo país saltó a casi 800 puntos con la derrota de Bolsonaro ¿Qué pasaría si Trump pierde fuerte? En el Gobierno creen que el Riesgo País se iría arriba de los 1000 puntos, con la consecuente piña al dólar local y la duda instalada de si el Tesoro estadounidense seguirá financiando el dólar barato de Milei.

La “piba” se dobla, pero…

Este jueves, en la Bolsa de Cereales, los gremios y empresarios portuarios convocaron a senadores de todos los partidos para hablar del proyecto de modificación de la ley de cabotaje, que desde los años de Perón no permite que barcazas o buques extranjeros lleguen desde el exterior y transporten mercadería entre puertos nacionales. La salteña Flavia Royón, la radical de Santa Fe Carolina Losada, Carolina Moisés, del PJ jujeño y Jorge Milton Capitanich, por Zoom, participaron del evento que tuvo dos rarezas. La primera, la hija de José Aranda, el arrocero que es accionista de Clarín, se mostró como hábil dialoguista. La segunda, Patricia Bullrich se apareció por sorpresa y, rápido, pidió la palabra.

Apenas se sentó se mostró casi como una candidata independiente del Gobierno de Milei. Y lo llamativo no solo es eso, sino que, ante consultas, también negó que haya un acercamiento con Mauricio Macri. Primero, aclaró que “quiero que se negocie entre gremios y empresas”, dando a entender que conoce el tema del cabotaje y que quiere evitar un paro mostrándose negociadora en un conflicto que los gremios resisten.

Luego, ya fuera de la charla formal, le consultaron cuál era su relación, hoy, con Milei y el Gobierno. Dijo que “a mí, la gente me quiere como soy, no puedo simular”. Y explicó que muchas veces le pidió, en público y en privado a Caputo y a Milei medidas económicas para salir de la recesión. “Mi posición respecto a la crisis es inalterable, la gente la pasa mal”, se sinceró. Llamó la atención que se moviera de manera tan desembozada.

Dos ceos que la frecuentaron en ese encuentro le dijeron a Bullrich que es necesario que tenga en claro que el empresariado no militante sabe que la cosa está complicada. Ella asintió. Y le aclararon que hoy, la orden de las corporaciones más grandes, es parar todos los análisis de inversiones “porque se adelantó la campaña política”. El mensaje no fue dado para un lleva y trae a la Presidencia. No fue para bajar un mensaje para que el Presidente recapacite. Fue otra cosa que excede al primer mandatario.

Pagina 12


26 de octubre de 2026

Caen las acciones argentinas hasta 10% y el riesgo país trepa a 745 puntos

La Bolsa porteña y los ADR argentinos en Wall Street registran fuertes pérdidas en el inicio de la semana, en una jornada marcada por las bajas de los mercados internacionales y el retroceso de los activos brasileños.

Las acciones argentinas comenzaron la rueda de este lunes con fuertes caídas, en un escenario de retroceso de los mercados regionales que golpea a los activos locales y vuelve a elevar el costo de financiamiento del país. El índice S&P Merval llegó a registrar una baja de hasta el 6,7% en el inicio de las operaciones, mientras que los ADR de empresas argentinas que cotizan en Wall Street mostraron pérdidas de dos dígitos en algunos casos. En paralelo, el riesgo país avanzó un 5,4% y alcanzó los 745 puntos básicos, con los títulos públicos en dólares mayormente en terreno negativo.

Los activos locales vuelven a reflejar el humor de los hombres de negocios sobre la economía y la capacidad del gobierno de Milei para lograr una recuperación real de la actividad, acumular reservas y garantizar el acceso al financiamiento. La caída generalizada de las acciones se combina con un nuevo incremento del riesgo soberano, una señal de que la deuda argentina sigue expuesta a cambios en la percepción de los inversores.

Bancos concentran las mayores pérdidas

En el mercado local, las bajas alcanzam a la mayoría de las empresas que integran el panel de acciones argentinas, con una mayor presión sobre el sector financiero y las compañías energéticas. De acuerdo con las cotizaciones relevadas este mediodía, Banco BBVA Argentina retrocede un 10,22%, Banco Macro pierde un 10,16%, Grupo Financiero Galicia cae un 8,94% y Banco Supervielle desciende un 9,72%. La tendencia también se extiende a otros sectores de la economía. Edenor registra una baja del 7,41%, Central Puerto retrocede un 6,32%, YPF pierde un 6,16% y Pampa Energía desciende un 4,85%. Entre las empresas vinculadas con la construcción y el desarrollo inmobiliario, Cresud caeun 7,04% y Loma Negra retrocede un 5,59%.

La magnitud de las pérdidas muestra que la reacción no quedó limitada a un grupo de compañías con exposición directa al mercado brasileño, sino que alcanzó a distintos segmentos de la Bolsa porteña. Sin embargo, la intensidad del movimiento fue heterogénea: Aluar pierde un 1,74%, Transportadora de Gas del Norte retrocede un 1,99% y Ternium Argentina baja un 2,38%, mientras que otras compañías registran descensos superiores al 5%.

Las cotizaciones de estas entidades están condicionadas tanto por las perspectivas de actividad y crédito como por la evolución de la deuda soberana, la liquidez y las decisiones de política económica. La caída se produce, además, en un contexto en el que el Gobierno de Javier Milei sostiene un programa basado en el ajuste fiscal, la desregulación y la búsqueda de una reducción de la inflación. La evaluación de los inversores, sin embargo, no depende exclusivamente de esos objetivos, sino también de la capacidad de la economía para recuperar el nivel de actividad, generar ingresos en divisas y garantizar condiciones financieras que permitan refinanciar los vencimientos de deuda.

El retroceso también se reflejaba en los certificados de acciones argentinas que cotizan en Nueva York (ADRs). En las primeras operaciones relevadas, Banco Supervielle encabezaba las pérdidas, con una caída del 11,1%, seguido por Mercado Libre, que retrocedía un 10,7%, y Banco Macro, con una baja del 10,6%.  Grupo Financiero Galicia perdía un 9,4%, BBVA Argentina caía un 9,5% y Telecom Argentina registraba un descenso del 8,1%. También operaban en terreno negativo Cresud, con una baja del 7,9%; YPF, con un retroceso del 7,4%; Edenor, con una pérdida del 6,5%; y Central Puerto, que descendía un 6,2%.

No todos los papeles argentinos registran pérdidas. Globant avanzaba un 0,5% y Tenaris subía un 0,4%, dos excepciones dentro de una rueda en la que predominaban las ventas. Ternium también mostraba una baja más moderada, del 2,4%. El resultado electoral de Brasil alteró las expectativas que una parte del mercado había incorporado a los precios durante las semanas previas.

Ese movimiento se trasladó a la Argentina a través de los mercados financieros, en una dinámica que vuelve a mostrar la exposición de los activos locales a las decisiones de los inversores internacionales. El efecto regional no implica que todas las pérdidas respondan a un mismo factor, pero sí establece un contexto adverso para los papeles argentinos en una jornada en la que las ventas se extendieron a distintos sectores.

El riesgo país vuelve a subir 

El riesgo país argentino avanza un 4,4% y se ubicaba en 738 puntos básicos, de acuerdo con los valores registrados durante la rueda, dado que el JP Morgan decidió no publicar en tiempo real el desempeño del riesgo país argentino y solo hacerlo sobre el final de la jornada. El indicador, elaborado por esta banca, mide el diferencial de rendimiento entre los títulos soberanos de un país y los bonos del Tesoro estadounidense considerados de referencia. Su evolución es una de las variables que observan los inversores para evaluar el costo relativo de financiamiento de la deuda pública.

El incremento se produce después de que el indicador cerrara el viernes en 707 puntos, por lo que el nuevo valor profundiza la presión sobre los títulos soberanos argentinos. La suba del riesgo país no significa por sí sola que el Estado pierda inmediatamente el acceso al crédito, pero refleja un deterioro en los precios relativos de la deuda o un aumento de la prima que los inversores exigen para mantener esos activos.  

Entre los bonos en dólares, las bajas alcanzan a varios de los títulos más negociados. El AL41D retrocede un 1,6%, el AE38D cae un 1,4%, el GD35D pierde un 0,9% y el AL35D desciende un 0,6%. El AL30D, por su parte, muestra una caída del 0,2%, mientras que el AL29D retrocede un 0,9%. Las cotizaciones presentaban, no obstante, diferencias entre instrumentos. El GD30D avanzaba un 0,1% y el GD46D subía un 1%, dos movimientos positivos que contrastaban con la tendencia predominante entre los bonos nominados en dólares. En los títulos expresados en pesos, el CUAP perdía un 1,7%, el DICP bajaba un 0,3% y el TX28 retrocedía un 0,1%, mientras que el TX26 se mantenía sin cambios.

Por eso, el comportamiento de la deuda no puede describirse como una caída uniforme de todos los instrumentos. La suba del riesgo país convive con variaciones diferentes según el bono, su vencimiento y sus características, aunque el indicador general refleja una mayor exigencia de rendimiento para la deuda soberana argentina. El dato cobra importancia para la estrategia financiera del Gobierno, que necesita administrar los vencimientos y sostener la confianza de los tenedores de títulos públicos. Una prima de riesgo elevada encarece las condiciones potenciales de financiamiento en los mercados internacionales y limita las posibilidades de refinanciar pasivos mediante nuevas emisiones a tasas compatibles con la capacidad de pago del país.

En ese marco, la evolución de los bonos no depende solamente de las decisiones fiscales del Gobierno, sino también de las reservas internacionales, las perspectivas de crecimiento, la disponibilidad de divisas y la percepción sobre la sostenibilidad del esquema cambiario. La reacción frente al escenario brasileño agrega presión a esas variables en un momento en el que los inversores siguen de cerca la capacidad argentina para afrontar sus compromisos financieros.

El Destape

19 de octubre de 2026

Se dispara el riesgo país y alcanza un nuevo máximo en el año

Caen los bonos argentinos otra vez y comienzan a profundizarse las dudas del mercado por el Gobierno de Javier Milei.

El riesgo país sube un dos por ciento, acumula un nuevo incremento consecutivo y alcanza un valor récord en el año al llegar a los 660 puntos. En tanto que los bonos soberanos argentinos son negociados este lunes con una baja promedio de 0,5%, según la referencia de los títulos Globales. 

La aceleración de la inflación en Estados Unidos, la incertidumbre sobre las tasas de interés y las dudas vinculadas con la capacidad de financiamiento argentina configuran un escenario en el que las variables internacionales y las condiciones económicas locales vuelven a cruzarse.

La medición de JP Morgan surge de la diferencia entre los rendimientos de los bonos soberanos argentinos y los títulos de referencia del Tesoro de Estados Unidos. Esa brecha expresa el riesgo adicional que los inversores atribuyen a la deuda del país y se mide en puntos básicos, de modo que una variación del indicador no equivale directamente a una tasa de interés que el Gobierno pagará en cualquier operación. Sin embargo, su evolución permite observar si las condiciones para conseguir dólares en los mercados internacionales están mejorando o empeorando.

En el caso argentino, la cuestión resulta central por la necesidad de obtener divisas para afrontar los vencimientos de capital e intereses, fortalecer las reservas internacionales y evitar que las obligaciones externas terminen generando nuevas presiones sobre el mercado cambiario. Una reducción sostenida del riesgo país podría abrir la posibilidad de emitir deuda en condiciones más favorables, mientras que un aumento prolongado restringe esas alternativas y obliga a buscar recursos por otras vías.

El problema para la administración libertaria es que la estrategia de normalización financiera requiere, como advierte hasta el propio Fondo Monetario, algo más que mantener el equilibrio de las cuentas públicas. También necesita que los inversores estén dispuestos a financiar al Estado argentino a tasas compatibles con su capacidad de pago, una condición que depende de las perspectivas de crecimiento, la disponibilidad de dólares, la estabilidad cambiaria y las expectativas sobre la continuidad de la política económica. 

El Destape

18 de octubre de 2026

Un amigo de la casa ganó con la timba del Gobierno

El Deutsche Bank, exbanco de Caputo y Bausili, se benefició con las operaciones del oro argentino

Una fuente del BCRA reveló a Página/12 que la entidad alemana fue una de las contrapartes de la operación que dejó pérdidas por 1.023 millones de dólares. La AGN exige los contratos.

Raul Kollmann

La instrucción interna del Banco Central es mantener el secreto de con quién se firmaron los contratos que terminaron con la pérdida de 1.023 millones de dólares. Incluso se evade entregar los contratos a la Auditoría General de la Nación (AGN). Sin embargo, una fuente indubitable del BCRA le reveló a Página/12 que una de las contrapartes, o sea, uno de los que ganó todo o parte de los 1.023 millones de dólares, fue el Deutsche Bank, el banco en el que trabajaron y tuvieron cargos altísimos Luis Toto Caputo y Santiago Bausili. La incompatibilidad es escandalosa, como mínimo, desde la ética: hicieron un negocio ruinoso que favoreció a sus exempleadores. El movimiento del oro y —en exclusiva— la pérdida de 1.000 millones de dólares fueron publicados por Página/12 el 13 de septiembre, hace más de un mes. La razón verdadera por la que no quieren mostrar los contratos es que vendieron el derecho a comprar el oro a un precio muy bajo (algo más de 3.000 dólares la onza), pero el precio del oro se disparó a más de 4.000 y eso es lo que provocó el desastre. El BCRA tuvo que consignar la pérdida en su balance porque debió cubrir la calamidad con dólares de las reservas. Como el cierre del ejercicio fue el 31 de diciembre, no hubo más remedio que consignarlo. Igual trataron de esconderlo: se registró como una especie de nota adicional, no en el cuerpo principal del balance, intentando tapar todo con las ganancias que se produjeron por la subida del precio mundial. Esa ganancia se hubiera obtenido igual si no movían el oro de la calle Reconquista, pero hubo que restarle lo que perdieron por la catastrófica jugadita especulativa de Milei-Caputo-Bausili.

Ocultar, esconder

Dentro del BCRA, la orden es no mostrar los contratos que llevaron a la pérdida. Lo que argumentan hacia adentro es que no se informa porque existe “un grave riesgo sobre las reservas del país”. Esa afirmación es contraria al dictamen de la dirección de Jurídicos del BCRA, que sostuvo, por escrito, que las reservas no corrían riesgo, que se podían enviar a Londres, “porque se trata de reservas soberanas”. No obstante, la instrucción que se les dio a quienes manejan toda la cuestión del oro es que ni siquiera se le entreguen los contratos a la Auditoría.

Expertos en materia de inversiones como Carlos Maslatón exigieron que el BCRA “muestre todas las operaciones, fechas, precios, contrapartes y quién las autorizó”. Parece un reclamo elemental. En uno de sus posteos, Maslatón da a entender que no solo hubo negligencia sino también corrupción.

Empleados fieles

Este diario pudo confirmar, de forma indubitable, que una de las contrapartes de las operaciones del Central fue el Deutsche Bank, aunque falta el dato de si fue el que se quedó con todo el negocio o hubo otras contrapartes. Como el BCRA no les exhibe los contratos ni a sus propios empleados, se puede establecer que el Deutsche cobró parte de los 1.023 millones de dólares; no se sabe si todo.

Luis Caputo trabajó durante años en el Deutsche en Argentina, llegando a ser designado director titular y presidente de la entidad en 2008. Santiago Bausili también fue funcionario del Deutsche y en tiempos de Mauricio Macri fue denunciado por haber percibido bonos e incentivos de la entidad bancaria, ya estando en funciones en el Estado. Durante la administración macrista, otra vez de la mano de Caputo-Bausili, el banco fue beneficiado con la emisión y colocación de títulos de la deuda soberana argentina en los mercados internacionales. Ambos exfuncionarios del gobierno del PRO terminaron sobreseídos por la telaraña judicial macrista de Comodoro Py.

El haberle dado al Deutsche todo o parte del “negocio” en el que Argentina perdió 1.023 parece un escándalo y sostiene la sospecha de Maslatón y los que afirman que no solo hubo impericia, sino corrupción. Para el ciudadano común es difícil entender lo que se hizo. En términos técnicos, se le vendió a uno o varios bancos un call, o sea, el derecho a comprar el oro dentro de tantos meses a tal precio. Pero el precio que se fijó fue levemente por arriba de 3.000 dólares. Milei-Caputo-Bausili hicieron la operación sin tener un resguardo a la suba y, como el oro se disparó por arriba de los 4.000 dólares, perdieron 960 millones, más 63 millones que pagaron por un seguro, la compra de un put, que se hizo en paralelo, para protegerse por si el oro perdía valor.

Malas explicaciones

Durante la semana que pasó, el gobierno intentó explicar la situación de distintas maneras, todas sin fundamento alguno:

  • Que en verdad no perdieron, sino que ganaron. Fue el comunicado oficial. Es verdad que, por las reservas en oro, el BCRA ganó, porque subió el precio internacional. Pero en esta operación perdió, como el propio Central tuvo que registrarlo en su balance. Si no hubieran mandado el oro a Londres, la ganancia era mucho mayor porque no perdían lo que perdieron. Esa es la razón por la que pusieron la pérdida como una nota aparte del balance y la AGN les exigió que la pusieran en el balance mismo.
  • Que lo que hicieron fue una especie de seguro y que se perdió la prima. Lo explicaron así: “es como decir que, si hago un seguro de incendio de mi casa y no se incendia, perdí el dinero de la prima del seguro”. Quien respondió a eso fue el propio Juan Manuel Olmos, titular de la AGN, en una entrevista realizada en C5N. Dijo Olmos: “¿o sea que contrataron un seguro con una prima de 1.023 millones de dólares? Imposible”. Es elemental, nadie paga un 20% del total del oro por un seguro.
  • También el periodista Alejandro Bercovich desmontó esa excusa: “hubo que mandar el oro a Londres. Si yo contrato el seguro de un auto, la compañía de seguros no me obliga a dejar el auto en el garage de la aseguradora”. Demoledor.

Una semana

Dentro del Banco Central hay nerviosismo. Como ya se explicó en Página/12, la AGN hace 2 auditorías.

  • La primera, contable. O sea, si las cosas están bien registradas. En esa auditoría, la AGN concluyó que los movimientos están razonablemente registrados, pero le dijo al Central que la pérdida no debía consignarse como una nota al pie, sino dentro del propio balance del Central. El BCRA intentó evitarlo, peleó para no ponerlo.
  • La segunda auditoría es de gestión. En ese trabajo, la AGN evalúa si lo que se hizo fue razonable o no. Es decir, si el traslado fue una medida adecuada, si se corrieron riesgos y si las operaciones de call, puts, collar fueron lógicas.

Según dicen en el BCRA, la Auditoría ya mandó un proyecto de informe de gestión y le dijo al Central que tiene dos semanas para hacer un descargo. Todo indica que el informe fue hipercrítico. Según parece, en el texto se le exige al Central que entregue todas las cuestiones elementales: los contratos, las fechas, las firmas de los responsables, la nómina de todos los que fueron las contrapartes, es decir, los que se quedaron con los 1.023 millones de dólares.

Además, parece que la Auditoría le hizo la pregunta de las preguntas: ¿para qué mandaron el oro a Londres? Si la formularon, es porque no queda clara la operatoria a través de la capital británica.

Hay una cuestión adicional: algunos directores del Central están haciendo circular que el oro se movió de la sucursal de Londres del Banco de Pagos Internacionales (BIS, por la sigla internacional), cuya casa matriz está en Basilea, justamente a la central en Basilea. O sea, que movieron el oro a Suiza. Pero las fuentes del Central afirman que no, que por lo menos hasta hace algunos meses seguía en Londres, como denunció en su momento el titular de La Bancaria, el diputado Sergio Palazzo. En cualquier caso, si la versión de la mudanza fuera cierta, más todavía se confirma que fue muy grave y riesgoso haberlo enviado al Reino Unido. A tal punto que lo tuvieron que sacar.

Todo hace pensar que la Auditoría dará a conocer el segundo informe tal vez antes de fin de octubre o a principios de noviembre. Y la lógica indica que “los Messi de las finanzas”, los artífices de la timba financiera, quedarán nuevamente mal parados: perdieron en la especulación buena parte de lo que requiere, por ejemplo, el presupuesto de todas las universidades.

Pagina 12

8 de octubre de 2026

En medio de la crisis, Peugeot y Fiat podrían cerrar sus plantas en Argentina

El presidente de Stellantis Sudamérica, Herlander Zola, advirtió que el futuro de las fábricas dependerá del mercado, las reglas de juego y la competitividad.

El futuro de las dos plantas que Stellantis tiene en la Argentina con las marcas Fiat y Peugeot quedó abierto a distintos escenarios, incluido el cierre de una o incluso de ambas. La advertencia fue realizada en una entrevista por Herlander Zola, presidente de Stellantis para Sudamérica, quien vinculó cualquier decisión con la evolución del mercado, las reglas de juego y la competitividad de la producción local.

La definición expone la presión que atraviesa la industria automotriz argentina frente al avance de los vehículos importados, la competencia de las marcas chinas y la diferencia de costos con Brasil, principal mercado y centro productivo de Stellantis en la región.

Según reseñó Infobae, Zola planteó el escenario el martes 6 de octubre, durante un encuentro con periodistas en San Pablo, al cumplirse un año de su llegada a la conducción regional del grupo. Según explicó, Brasil concentra alrededor del 65% del volumen de Stellantis en Sudamérica, por lo que las condiciones de ese mercado tienen un peso determinante sobre las decisiones industriales de la compañía.

Stellantis analiza todos los escenarios para sus fábricas argentinas

“Dependiendo del mercado, de las reglas y de la competitividad de los productos, podemos migrar de una a otra, mantener las dos, cerrar una y mantener la otra o cerrar las dos”, sostuvo el ejecutivo en declaraciones difundidas por el medio brasileño Exame. Y fue todavía más contundente al resumir el escenario: “Todo puede suceder”.

El planteo regional contrasta con el mensaje de la filial argentina, que intenta sostener la actividad industrial en el país. Martín Zuppi, presidente de Stellantis Argentina, reconoció días antes que la compañía realizó ajustes en El Palomar, pero remarcó que la producción continúa.

“Bajamos un turno, reacomodamos la velocidad diaria, pero seguimos con producción local. Tenemos producción prevista para 2026 y 2027”, afirmó. La planta de El Palomar, en la provincia de Buenos Aires, produce actualmente los Peugeot 208 y 2008. El otro complejo industrial está ubicado en Ferreyra, Córdoba, donde Stellantis concentra parte de la producción vinculada a Fiat y otras marcas del grupo.

A pesar de la reforma laboral, insisten en el costo argentino

Uno de los principales argumentos planteados por Zola está relacionado con los costos de producción. El presidente regional afirmó que el costo laboral argentino es aproximadamente el doble que el brasileño y sumó como factores de presión una red de proveedores menos extensa y el nuevo escenario generado por la apertura de las importaciones.

La compañía enfrenta así una ecuación diferente a la de los últimos años, cuando el mercado argentino tenía mayores restricciones al ingreso de vehículos terminados desde el exterior.

“Con el mercado cerrado, funcionaba y nos traía un buen nivel de competitividad. Pero, con el mercado abierto, definitivamente nos saca del juego”, señaló Zola.

El cambio también coincide con el avance de las automotrices de origen chino, que ganaron presencia en el mercado regional y elevaron la presión competitiva sobre las terminales tradicionales.

Peugeot perdió participación y El Palomar redujo un turno

El caso de El Palomar es uno de los principales focos de preocupación dentro de la estructura argentina de Stellantis. Según los datos mencionados por Zola, la participación de Peugeot en el mercado local cayó desde aproximadamente el 9% en 2025 hasta alrededor del 5% durante este año.

“Sólo esa caída ya explica los ajustes que necesitamos hacer en Palomar, de donde venía la mayor parte de nuestro volumen”, explicó el ejecutivo.

La menor participación de la marca repercute directamente sobre los niveles de producción de la fábrica bonaerense. La compañía redujo un turno y modificó la velocidad diaria de fabricación, aunque la conducción argentina sostiene que existe actividad programada para los próximos dos años.

Además, entre el 35% y el 40% de la producción de El Palomar se destina actualmente a la exportación, principalmente hacia Brasil. Por eso, la evolución de Peugeot en ese mercado también será determinante para el futuro de la planta argentina.

El Destape


6 de octubre de 2026

“Mucha volatilidad”

Caputo sumó al Papa a su lista de excusas por la situación económica

El ministro fue a un stream oficialista e intentó explicar los malos indicadores. Culpó a “los paros, el Mundial y ahora que viene el Papa”. También prometió que van a “arrancarle la cabeza” al peronismo en las elecciones.

A las excusas que suele inventar para justificar el estancamiento de la actividad económica, Luis Caputo ahora le agregó un condimento extravagante: la visita del Papa. Dijo que la llegada de León XIV está provocando un “ruido económico” que causa “mucha volatilidad” en el mercado y “afecta las mediciones” sobre el resultado del plan económico.

La insólita explicación del ministro de Economía fue lanzada así nomás durante una entrevista en la que intentó explicar el continuo aumento de precios, la caída de la actividad y la desconfianza del mercado.

Afirmó que “la situación de shock” económico a nivel internacional generó una suerte de “temporal” que influyó tanto en el país como en la región, y que puertas adentro “impactó en términos de actividad económica, inflación y riesgo país”.

Añadió que la razón de ello son los factores que generan “ruido económico, que son todas esas cosas que a uno le pueden parecer triviales pero no lo son, por ejemplo: paros, el Mundial y ahora que viene el Papa”.

La amplia lista de excusas de Caputo

Según el titular del Palacio de Hacienda, lo que afectará los indicadores económicos son los feriados que el gobierno nacional y los gobiernos provinciales decretaron para esos días. “Van a haber menos días hábiles. Son cosas que afectan las mediciones y hacen que (la economía) tengan mucha más volatilidad”, afirmó

Esa fue la nueva excusa para explicar los continuos indicadores negativos que el funcionario utilizó durante una entrevista en el stream oficialista Carajo, donde fue calificado como “el ministro de Economía más querido de la historia” y en la que intentó relativizar la inestabilidad del rumbo economico.

“El EMAE (Estimador Mensual de Actividad Económica) desestacionalizado está dando un nivel de volatilidad que no refleja la realidad porque está viendo cambios estructurales en la economía. Lo que muestra es un mes que sube y otro que baja. No se necesita entender mucho de economía para saber que no es posible que la economía suba un mes y baje al siguiente”, argumentó.

“Le vamos a arrancar la cabeza”

Pero las culpas atribuidas a la visita papal y la relativización de la crisis no fueron las únicas provocaciones que lanzó el funcionario. También aprovechó el panel obsecuente para arrojar una provocación electoral.

Dijo que en las próximas elecciones de 2027 “le vamos a arrancar la cabeza (al peronismo) como en octubre del año pasado”.

“Creo que en todos los escenarios gana el Presidente”, estimó y abonó a la campaña del miedo con que el oficialismo intenta calar en el electorado: “Si no se da lo que pienso yo, tengo que estar preparado para que los argentinos no sufran”.

Los dólares de Caputo, con Bessent detrás

En ese sentido, Caputo se refirió a la compra de reservas y la búsqueda de un swap que sostenga el tipo de cambio: “Contemplo la posibilidad de estar errado y actúo como si fuera a estarlo”.

No obstante, pronosticó que “hay un montón de dólares que se vienen” y vinculó su optimismo con el equilibrio fiscal, una política monetaria restrictiva y el ingreso esperado de inversiones. “Me preparo como si pudiera estar equivocado”, reiteró.

En esa línea, ratificó que el Tesoro de los Estados Unidos seguirá dispuesto a sostener al gobierno de Javier Milei, tal como lo hizo antes de las elecciones de 2025. “No hay que saber de mercados o de economía, hay que tener un poquito de sentido común”, planteó

“Si vos tenes un país que te ayudó en una elección de medio término y vos ahora pensás que en una presidencial, después de todo lo que le dio Milei a Estados Unidos con relación a esta región que la tiñó de Azul…, ¿ahora te van a soltar la mano?”, insistió

Las elecciones en Brasil

Por otra parte, celebró el triunfo en primera vuelta en las elecciones presidenciales brasileñas del senador Flávio Bolsonaro y afirmó que la relación con el gigante sudamericano “solo puede mejorar” en el caso de que el candidato del Partido Liberal se imponga nuevamente en segunda vuelta, el próximo 25 de octubre por delante de Luiz Inácio Lula da Silva.

“Argentina tiene una relación histórica, institucional y comercial con Brasil. (Continuará) independientemente de quién gane”, resaltó y enfatizó sobre el vínculo con el bolsonarismo: “Eso mejora el diálogo, mejora las ganas de cooperar mutuamente, de trabajar juntos”.

Pagina 12

30 de septiembre de 2026

Nerviosismo en la Casa Rosada por el fracaso del plan económico

Caputo es el “terrorista” de su propio modelo

“Toto” llamó “Anticristo” a Kicillof y tildó de “infierno” al kirchnerismo, cuando los financistas y el mundo real le advierten que el problema es su programa económico. La desesperación por evitar una corrida y las encuestas que explican la crisis.

El ministro de Economía está nervioso. Exaltado, fuera de registro, como si el presente del gobierno de Javier Milei no fuera el que el Presidente y él mismo describen como un éxito. En las últimas horas, Luis Caputo habló en un foro de financistas y expuso esa inconsistencia de una manera dramática: en primer lugar, salió a llevar calma respecto a que no habría una crisis cambiaria; en segundo término, intentó echarle la culpa de la crisis a la oposición al decir que el gobernador bonaerense, Axel Kicillof, es “el Anticristo” y “el kirchnerismo es el infierno”.

La frase, apurada por la urgencia electoral y la coyuntura adversa, tiene un problema: mientras “Toto” vende que la recesión y la impaciencia social son culpa de la oposición, los inversores y los empresarios lo bajan a tierra y le advierten que el problema central es el modelo económico, le preguntan por la sustentabilidad del programa cambiario y las encuestas disparan una impaciencia que está relacionada con la responsabilidad única del Gobierno. Todo esto se vio en los últimos días en varios hechos: la gira fallida de Caputo por Wall Street, el nivel alto del Riesgo País, la recomendación del JP Morgan de analizar salida de activos y la advertencia de una recesión, y encuestas que tienen en la Casa Rosada y son bastante peores que aquellas de carácter público.

“Hay sectores que retraen la inversión. (Axel) Kicillof es el anticristo y el kirchnerismo es el infierno, así está visto”. En ese caso, el escenario es tan malo que tiene impacto”, afirmó. A su vez, afirmó que el mandatario bonaerense “quiere a la gente pobre” y que “le molesta que la gente viaje al exterior”.

En medio del desborde, Caputo también sostuvo que “los que piden una devaluación son momias o miserables que solo piensan solo en sí mismos y quieren una Argentina pobre donde puedan pagar salarios, pobres con una economía cerrada así la gente les subsidia los precios de venta y juegan a ser mega-empresarios”.

En este contexto, vale aclarar que el problema Caputo no lo tiene con los mercados, a los que intenta seducir con la teoría del mal opositor. El ministro está jaqueado por la crisis del modelo, que es lo que posiciona socialmente a los opositores. Es decir, tiene un problema con el padecimiento de la gente.

Resulta curioso, pero en las dos reuniones que tuvo en Nueva York, el ministro recibió pedidos de explicaciones sobre la microeconomía. Y la recepción de inversores hacia Kicillof también tiene una lectura política: quieren ver qué tienen entre manos los opositores con chances gracias al tambaleo del modelo oficial.

Encuestas y relato fallido

La debilidad del plan y lo furibundo del ajuste hizo que las encuestas y la imagen oficial empeoraran. La sobre-reacción oficial, cuentan los que frecuentan al Presidente, se debe a que las mediciones que tienen en Casa Rosada son bastante peores que aquellas encuestas que se exhiben en público. Esos estudios muestran que la gente quiere mayoritariamente un giro en el modelo.

Eso, que se ve en números, viene de larga data y es lo que generó la aparición opositora en el discurso oficial. Un problema político: nunca es conveniente posicionar al rival porque muestra debilidad propia, dicen los consultores.

Toda esta historia de apelar a la oposición fue episódica. Primero fue la idea de que “Milei reelige”, luego apareció el que “gana en primera vuelta”. Ahora todo mutó a que la oposición es peor que ellos. No es lo que se ve en sus propias mediciones de clima social.

¿Hay o no hay dólares?

El JP Morgan, la consultora 1816 y hasta el Fondo Monetario se preguntan si, con los vencimientos del año próximo y el volumen que se va por dólar ahorro, el Gobierno tiene dólares suficientes. De hecho, Página I12 adelantó hace unas semanas que el propio FMI habló con cerealeras para ver cómo será la liquidación y advirtió que a fin de año puede haber una corrida.

Caputo asegura que sí tiene dólares, pero en cada oportunidad de hablar en público sale a vocear que no habrá una corrida.

En el foro de financistas expresó que no hay motivos para pensar que en 2027 habrá problemas con el dólar. Especificó que “estamos en los niveles más bajos históricos de la base monetaria. Los que creen que van a salir pesos de algún lado para comprar dólares sepa que la cantidad de pesos es limitada”.

La realidad indica que el dólar subió no más de 5 por ciento en el año, con la inflación arriba del 30 por ciento. El dólar ahorro se está llevando, según el último dato del BCRA, 3600 millones mensuales. Es decir, hay un adelanto de la dolarización de carteras que empezó un año antes de la elección. Milei y Caputo dicen que la oposición es el problema. No lo parece.

Pagina 12